一只股票卖 12 元,到底算便宜还是贵?只看股价,很难回答。DCF 提供了一种思路:先估计企业未来能创造多少现金,再把这些现金折算成今天的价值,最后与市场价格比较。
DCF 是 Discounted Cash Flow,也就是现金流折现。它不预测下个月的股价,而是回答:如果对这家企业的判断成立,它今天大约值多少钱?
例如,假设要求的年回报率是 10%,一年后收到的 110 元,折算到今天就是 100 元。企业估值也是同一个道理,只不过要处理很多年的现金流,以及现金流本身的不确定性。
先选对现金流
DCF 常见的两条路径是 FCFF 和 FCFE。
FCFF 是企业自由现金流,可供债权人和股东分配。先用它估算经营资产价值,再调整到普通股股东的价值。FCFE 则是考虑债务收支后归属于股东的自由现金流,用股权资本成本折现,直接估算股权价值。两条路径都可以用,但现金流与折现率不能混搭。
下面沿着 FCFF 这条路径计算。它的基本公式是:
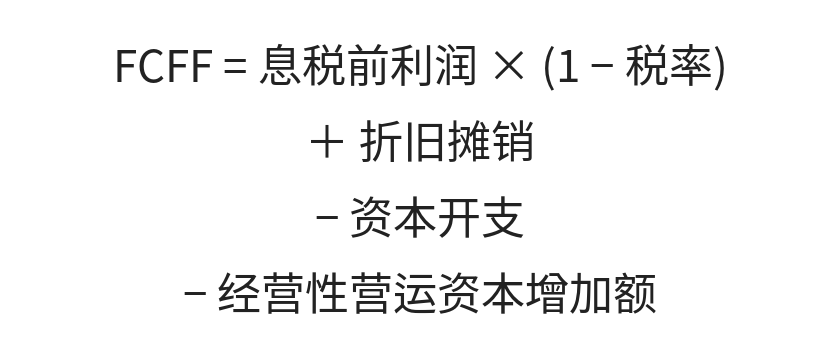
折旧摊销是非现金费用,所以加回来;资本开支和营运资金投入会消耗现金,所以扣掉。比如应收账款、存货增长,可能让利润表看起来不错,却占用大量现金。这里的经营性营运资本不包括现金和融资性债务。
因此,净利润不能直接代替自由现金流。实际建模时,应从收入、利润率、资本开支和营运资金需求逐项推导,而不是给净利润套一个增长率,就把它当成未来能分配的钱。
折现率与终值怎么选
FCFF 对应的折现率是 WACC,即加权平均资本成本。它把股东要求的回报率与债务的税后融资成本,按照股权和债务的市场价值权重加权。
这不是随手填一个“我希望赚多少”的数字。同样一笔未来现金,要求的回报率越高,今天愿意支付的价格就越低。现金流和折现率也要使用同一种货币,并保持名义或实际口径一致。
另一个问题是:假设只详细预测未来 5 年,第 6 年以后的价值怎么办?
这部分用终值处理。如果企业在预测期结束后进入稳定增长阶段,可以采用永续增长模型:
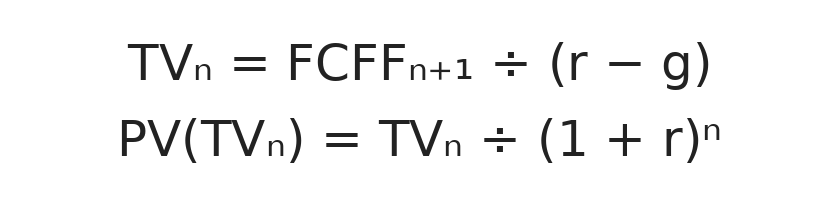
这里的 r 是 WACC,g 是长期稳定增长率,n 是详细预测期的年数。分子用的是预测期结束后第一年的现金流,而不是最后一个预测年的现金流。
g 必须小于 r,也不能把企业早期的高增长永远外推。长期增长要与企业所处经济体的可持续增长相协调;维持增长所需的资本开支和营运资金投入,也必须反映在现金流里。
还有一个常见遗漏:终值是在第 n 年末的价值,不是今天的价值,必须再折现一次。
用一组数字算到每股价值
假设某公司未来 5 年的 FCFF 如下,单位都是亿元:
| 年份 | FCFF | 按 10% 折现后的现值 |
|---|---|---|
| 第 1 年 | 10 | 9.09 |
| 第 2 年 | 11 | 9.09 |
| 第 3 年 | 12 | 9.02 |
| 第 4 年 | 13 | 8.88 |
| 第 5 年 | 14 | 8.69 |
其他假设是:WACC 为 10%,第 6 年起 FCFF 每年稳定增长 3%;公司有 20 亿元多余现金、50 亿元有息债务,总股数为 10 亿股。现金流都在年末发生,暂不考虑其他资产、权益或稀释调整。
这些数字只是教学假设,不对应任何真实公司。第 6 年现金流直接按第 5 年乘以 1.03 计算,也隐含了业务已经进入稳定状态、再投资需求已经计入现金流的假设。
第 6 年 FCFF 为 14 × 1.03,也就是 14.42 亿元。第 5 年末的终值是 14.42 ÷(10% − 3%),得到 206 亿元。把它按 10% 再折现 5 年,今天的价值约为 127.91 亿元。
接下来把各部分加起来:
| 估值环节 | 结果 |
|---|---|
| 前 5 年现金流现值之和 | 44.77 亿元 |
| 终值现值 | 127.91 亿元 |
| 经营资产价值:两者相加 | 172.68 亿元 |
| 股权价值:加现金 20,减债务 50 | 142.68 亿元 |
| 每股价值:股权价值除以 10 亿股 | 约 14.27 元 |
实际计算应保留未舍入的数字,展示结果时再取两位小数。
这里加回的是没有被经营现金流重复计价的多余现金;扣除的是有息债务等对股东价值的索取权,不是把资产负债表上的所有负债一股脑扣掉。真实公司还可能需要调整非经营资产、少数股东权益、优先股和期权等项目,并一致地处理稀释,避免重复扣减。
14.27 元不是一个确定答案
这个结果的准确表述是:在上述假设成立时,每股价值约为 14.27 元。它不意味着市场一定会按这个价格交易,更不意味着股价一定会向它靠拢。
只改变折现率,其他条件保持不变,结果就会明显变化:
| WACC | 每股估值 |
|---|---|
| 9% | 17.22 元 |
| 10% | 14.27 元 |
| 11% | 12.06 元 |
假如市场价格是 12 元,基准情景看起来有折价;但把 WACC 调到 11%,估值就几乎与市价相同。于是,真正需要讨论的是现金流预测和风险判断是否可靠,而不是计算器有没有多保留一位小数。
终值也值得单独审视。本例约 74% 的经营资产价值来自终值,长期增长假设对结果的影响远大于它在表格里占的篇幅。
我会把 DCF 当成检验假设的工具,而不是精确报价的机器:
- 同时做悲观、基准和乐观情景,让收入、利润率、再投资与风险假设相互一致。
- 分别检查 WACC 和长期增长率的敏感性,观察估值区间,不只保留一个基准数字。
- 反过来问:当前股价需要怎样的增长和盈利能力才能成立?这些条件是否可信?
如果企业现金流本身很难预测,模型不会因为公式完整就自动变可靠。DCF 最有用的地方,是让“这只股票为什么值这个价”变成一组可以讨论、验证和更新的假设。
本文仅用于介绍估值方法,不构成个股买卖建议。